Partir trois mois à l’étranger, que ce soit pour un visa vacances-travail, un long séjour touristique ou un projet personnel, nécessite une préparation différente d’un court séjour européen. La durée de 90 jours modifie les risques couverts par votre carte bancaire, les plafonds médicaux nécessaires selon la destination, et parfois même les formalités administratives pour obtenir votre visa.
Réponse directe : Pour un séjour de 3 mois à l’étranger, trois garanties constituent le socle indispensable : les frais médicaux avec un plafond adapté à la destination (notamment USA et Canada), le rapatriement sanitaire et l’assistance 24/7, ainsi que la responsabilité civile. Les garanties annulation, bagages et interruption de séjour sont optionnelles et à évaluer selon votre profil. Avant toute souscription, vérifiez objectivement les limites de votre assurance carte bancaire en termes de durée, de plafonds et de conditions d’activation.
Cet article présente une méthode progressive pour identifier les garanties réellement nécessaires à un séjour de 90 jours, confronter votre couverture existante à vos besoins réels, et souscrire uniquement ce qui manque, sans payer de doublons inutiles. Les caractéristiques communiquées par certaines marques, comme IMAWAY, serviront d’illustration concrète pour calibrer votre choix.
Avertissement important : Cet article fournit une information pédagogique à caractère général et ne constitue pas un conseil personnalisé en assurance. Chaque situation de voyage étant unique, les garanties et plafonds mentionnés doivent être confrontés à votre destination, votre durée de séjour et vos besoins spécifiques. Pour un conseil adapté à votre situation individuelle, consultez un professionnel de l’assurance.
Quelles garanties d’assurance voyage sont indispensables pour un séjour de 3 mois ?
Pour un séjour de 90 jours à l’étranger, trois garanties forment le socle non négociable face aux risques financiers majeurs : les frais médicaux et d’hospitalisation, le rapatriement sanitaire et l’assistance, ainsi que la responsabilité civile. Ces garanties protègent contre des situations dont le coût peut atteindre plusieurs dizaines de milliers d’euros, notamment dans les pays où les systèmes de santé facturent intégralement les soins aux voyageurs.
La garantie frais médicaux couvre les consultations, les médicaments, les examens et l’hospitalisation nécessaires en cas de maladie ou d’accident pendant le séjour. Le plafond de cette garantie varie fortement selon les formules, et doit être calibré en fonction de la destination : un séjour en Australie ou aux États-Unis nécessite un plafond bien supérieur à un séjour en Europe, en raison des écarts de coûts médicaux.
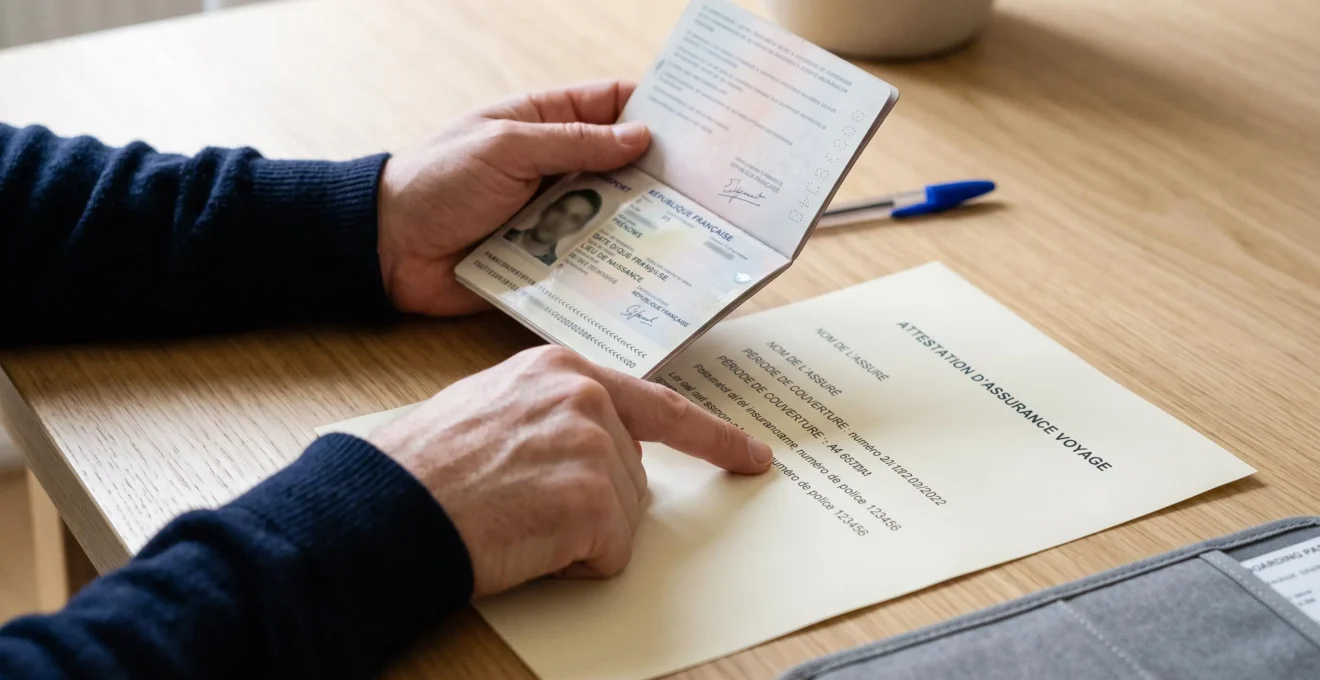
Le rapatriement sanitaire intervient lorsque l’état de santé nécessite un retour en France pour poursuivre les soins, ou lorsque les structures médicales locales ne peuvent pas prendre en charge la pathologie. Cette garantie inclut généralement l’assistance 24 heures sur 24, 7 jours sur 7, qui coordonne les soins à distance, oriente vers les établissements adaptés et prend en charge l’organisation logistique du rapatriement. Le coût d’un rapatriement médicalisé depuis l’autre bout du monde peut dépasser 50 000 €, et l’État français ne prend pas en charge les frais de santé à l’étranger, selon l’ambassade de France aux États-Unis.
La responsabilité civile couvre les dommages matériels ou corporels causés involontairement à des tiers pendant le séjour. Cette garantie est souvent incluse dans les contrats d’assurance habitation ou carte bancaire, mais il convient de vérifier qu’elle s’applique bien à l’étranger et pendant toute la durée du séjour. Pour obtenir plus d’informations ici sur les formules adaptées aux séjours jusqu’à 90 jours, les assureurs spécialisés proposent des offres calibrées sur cette durée.
Les garanties annulation, bagages et interruption de séjour sont optionnelles et doivent être évaluées selon votre situation. L’annulation protège le coût des billets et réservations si vous devez renoncer au départ pour une raison couverte par le contrat (maladie grave, décès, licenciement économique). Les bagages remboursent le vol, la perte ou la détérioration des effets personnels, souvent dans des limites modestes (quelques centaines à quelques milliers d’euros selon les formules). L’interruption de séjour rembourse la partie non utilisée du voyage si vous devez rentrer prématurément.
Socle indispensable pour 90 jours à l’étranger
- Frais médicaux et hospitalisation avec un plafond adapté à la destination
- Rapatriement sanitaire et assistance 24/7
- Responsabilité civile à l’étranger
- Annulation, bagages et interruption : garanties optionnelles à arbitrer selon votre profil
- Certains visas (Schengen, Cuba, Algérie) exigent une attestation d’assurance avec des critères spécifiques
L’assurance carte bancaire suffit-elle pour 90 jours à l’étranger ?
La plupart des cartes bancaires incluent une assurance voyage, mais cette couverture présente des limites importantes en termes de durée, de plafonds et de conditions d’activation qui la rendent souvent inadaptée à un séjour de 3 mois hors d’Europe. La première limite concerne la durée maximale de couverture : de nombreuses cartes standard limitent leur garantie à 90 jours consécutifs, ce qui peut sembler suffisant pour un séjour de 3 mois, mais cette durée est parfois conditionnée au paiement intégral du voyage avec la carte concernée.
Les conditions d’activation constituent le deuxième point de vigilance : pour bénéficier de l’assurance carte bancaire, il faut généralement avoir réglé tout ou partie des frais de transport avec la carte. Certaines cartes exigent le paiement intégral du billet, d’autres acceptent un paiement partiel, d’autres encore couvrent uniquement les titulaires de cartes premium. Si cette condition n’est pas remplie, la couverture ne s’applique pas, même en cas de sinistre grave.
Les plafonds de frais médicaux des assurances carte bancaire varient fortement selon la gamme de carte, mais se situent souvent entre 11 000 € et 150 000 € pour les cartes standard à haut de gamme. Ces montants peuvent sembler confortables, mais restent insuffisants face aux coûts médicaux de certaines destinations. Selon l’Assurance Maladie, dans certains pays comme les États-Unis, le Canada ou les pays d’Asie, les frais médicaux sont très élevés : une hospitalisation de quelques jours peut dépasser plusieurs dizaines de milliers de dollars.
Pour vérifier objectivement votre couverture carte bancaire, consultez la notice d’assurance et d’assistance de votre carte, généralement disponible sur le site de votre banque ou auprès de votre conseiller. Ce document contractuel détaille les garanties applicables, les plafonds exacts, les exclusions, les conditions d’activation et la durée maximale de couverture. Comparez ces éléments à votre destination et à la durée de votre séjour pour identifier les écarts de couverture.
Méthode de vérification : Trois critères à confronter dans la notice d’assurance de votre carte : la durée maximale de couverture (vérifier qu’elle couvre bien 90 jours consécutifs), le plafond de frais médicaux (vérifier qu’il est adapté aux coûts de votre destination), et les conditions d’activation (vérifier que vous avez bien payé le voyage avec cette carte).
Les cartes bancaires premium (gammes Visa Premier, Gold Mastercard, Platinum, Infinite) offrent généralement des plafonds plus élevés et des garanties complémentaires, mais conservent des limites importantes : exclusion des sports à risque, franchise médicale, absence de prise en charge directe nécessitant l’avance des frais, et durée maximale parfois limitée à certaines zones géographiques.
Adapter sa couverture à la destination : USA, Canada, Europe, hors Schengen
La destination détermine deux paramètres essentiels du choix d’assurance pour un séjour de 3 mois : le niveau de plafond nécessaire pour les frais médicaux, et l’éventuelle obligation de fournir une attestation d’assurance pour obtenir le visa. Les écarts de coûts médicaux entre pays justifient des plafonds très différents pour une même durée de séjour.
Les États-Unis et le Canada représentent les destinations les plus coûteuses en termes de santé : les systèmes de santé y sont majoritairement privés et facturent intégralement les soins aux voyageurs étrangers. Une consultation médicale simple peut coûter plusieurs centaines de dollars, une journée d’hospitalisation plusieurs milliers de dollars, et une intervention chirurgicale plusieurs dizaines de milliers de dollars. Pour ces destinations, un plafond de frais médicaux d’au moins 500 000 € est généralement recommandé pour un séjour de 90 jours, voire 1 000 000 € pour une couverture plus confortable.
L’Australie, la Nouvelle-Zélande et les pays d’Asie présentent des coûts médicaux variables selon les structures de soins : les hôpitaux publics peuvent être abordables, mais les établissements privés et les zones touristiques pratiquent des tarifs élevés pour les voyageurs. Un plafond de 300 000 € à 500 000 € constitue une base raisonnable pour ces destinations.
L’Europe et les pays de l’Espace économique européen bénéficient d’un dispositif spécifique pour les résidents français : la Carte européenne d’assurance maladie (CEAM) permet d’accéder aux soins de santé publics dans les mêmes conditions que les résidents locaux. Ce dispositif ne remplace toutefois pas une assurance voyage complète, car il ne couvre ni le rapatriement sanitaire, ni les frais de santé dans le secteur privé, ni les éventuels surcoûts liés au statut de voyageur.
Certains visas exigent la présentation d’une attestation d’assurance respectant des critères précis. Pour un visa Schengen de court séjour (jusqu’à 3 mois), une assurance couvrant les frais médicaux et hospitaliers à hauteur d’au moins 30 000 € doit être justifiée, selon les services officiels français. Cette attestation doit également couvrir le rapatriement sanitaire et être valide pour l’ensemble de l’espace Schengen pendant toute la durée du séjour.
Cuba et l’Algérie imposent également une assurance voyage obligatoire pour l’entrée sur le territoire, avec des critères variant selon les évolutions réglementaires. Pour connaître les exigences précises selon votre destination, consultez les garanties à prévoir pour un voyage longue durée avant de finaliser votre choix.
| Destination | Plafond recommandé | Exigence d’attestation |
|---|---|---|
| États-Unis, Canada | 500 000 € à 1 000 000 € | Non obligatoire (recommandée) |
| Australie, Nouvelle-Zélande, Asie | 300 000 € à 500 000 € | Selon pays et visa |
| Espace Schengen (hors France) | 30 000 € minimum (visa) | Obligatoire pour visa Schengen |
| Amérique latine, Afrique | 100 000 € à 300 000 € | Selon pays (Cuba, Algérie notamment) |
Comment choisir une formule adaptée sans surpayer en 4 étapes ?
Une méthode progressive en quatre étapes permet d’identifier la formule d’assurance voyage adaptée à un séjour de 3 mois, sans payer de garanties redondantes ou inutiles. Cette méthode s’appuie sur le diagnostic de votre couverture existante avant toute souscription complémentaire.
- Identifier les risques et exigences de votre destination
Listez les critères propres à votre séjour : coûts médicaux du pays visité, exigence d’une attestation d’assurance pour le visa, activités prévues (sports à risque nécessitant une extension de garantie), durée exacte du séjour et éventuelles extensions possibles. Cette première étape détermine le niveau de couverture nécessaire indépendamment de votre situation actuelle.
- Vérifier votre couverture existante (carte bancaire, assurance habitation)
Consultez la notice d’assurance de votre carte bancaire pour relever les plafonds de frais médicaux, la durée maximale de couverture, les conditions d’activation et les exclusions. Vérifiez également votre assurance habitation multirisques, qui inclut parfois une responsabilité civile vie privée valable à l’étranger. Notez les écarts entre cette couverture existante et les besoins identifiés à l’étape 1.
- Comparer les plafonds et options des formules du marché
Confrontez les offres disponibles en examinant d’abord les garanties du socle indispensable (frais médicaux, rapatriement, responsabilité civile), puis les options complémentaires (annulation, bagages, interruption de séjour). Les caractéristiques communiquées par IMAWAY pour les séjours jusqu’à 90 jours illustrent les écarts entre formules : certaines proposent un plafond de frais médicaux de 500 000 €, d’autres montent à 1 000 000 €, ce qui permet de calibrer la couverture selon la destination (Europe ou Amérique du Nord). Examinez également les franchises médicales, les exclusions et les délais de carence.
- Souscrire et conserver vos justificatifs
Une fois la formule sélectionnée, souscrivez suffisamment tôt avant le départ pour bénéficier de la garantie annulation si elle est incluse. Téléchargez et imprimez l’attestation d’assurance, qui peut être exigée à l’entrée du pays ou lors de la demande de visa. Notez le numéro d’assistance disponible 24h/24 et conservez-le dans votre téléphone et en version papier. Emportez également une copie du contrat détaillant les garanties, plafonds et exclusions.
- Séjour de 90 jours aux États-Unis ou au Canada :
Privilégier un plafond médical d’au moins 500 000 €, voire 1 000 000 € pour une hospitalisation confortable. Vérifier que la carte bancaire ne couvre pas suffisamment ces destinations.
- Séjour de 90 jours en Australie, Nouvelle-Zélande ou Asie :
Un plafond de 300 000 € à 500 000 € selon les activités prévues. Confirmer la durée de couverture de la carte bancaire.
- Séjour de 90 jours en Europe hors France (Schengen) :
Vérifier si le visa impose une attestation (30 000 € minimum). La CEAM peut compléter mais ne remplace pas une assurance voyage.
- Voyage avec activités à risque (plongée, trekking, sports d’aventure) :
Souscrire une extension de garantie spécifique, souvent exclue des couvertures standard.
Cette méthode transforme l’assurance carte bancaire en point de départ de l’analyse plutôt qu’en obstacle : elle permet de ne souscrire que les garanties et plafonds réellement manquants, sans payer deux fois les mêmes couvertures.
Checklist finale : partir couvert pour 3 mois sans garanties inutiles
Avant le départ, une série de vérifications concrètes permet de valider que la couverture souscrite correspond bien aux besoins du séjour de 3 mois, et qu’aucun document essentiel n’est oublié. Cette checklist s’applique dans les 15 jours précédant le départ, une fois la formule d’assurance choisie et souscrite.
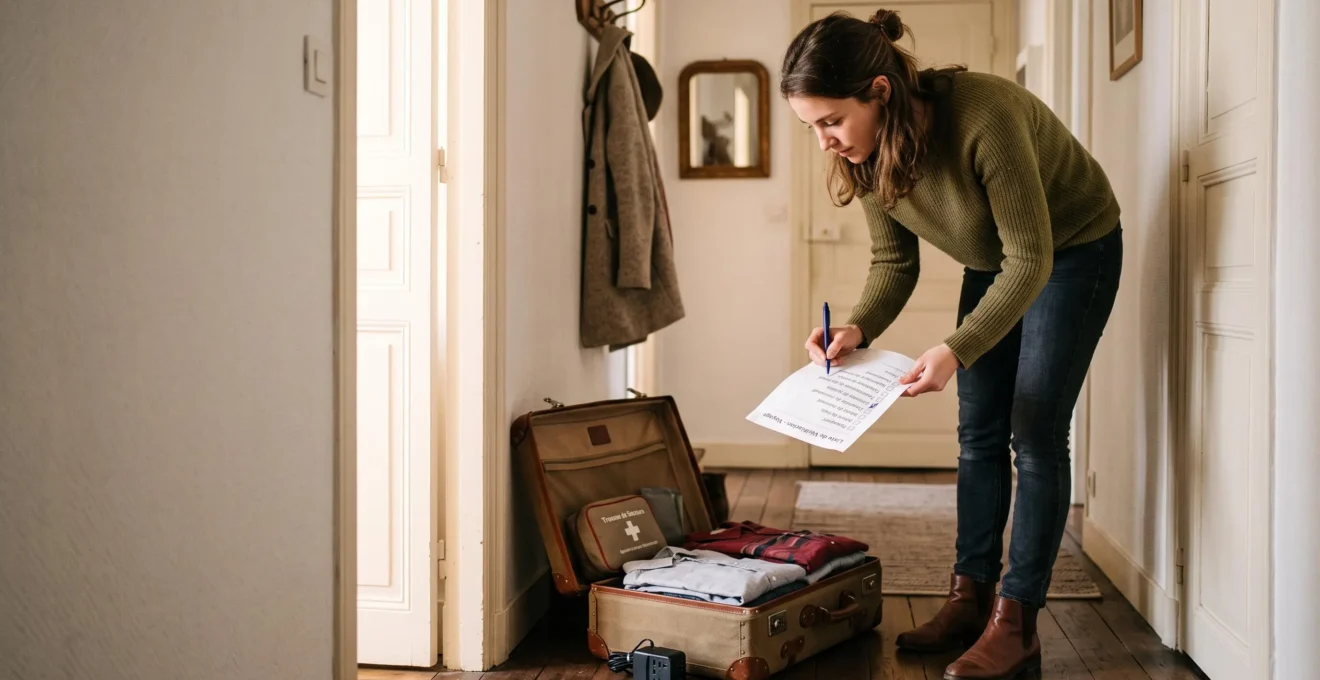
Checklist des 15 jours avant le départ
- Télécharger et imprimer l’attestation d’assurance voyage (version papier et numérique)
- Noter le numéro d’assistance 24/7 dans le téléphone et sur un document papier séparé
- Vérifier que les plafonds de frais médicaux correspondent à la destination (USA/Canada : 500 000 € minimum)
- Confirmer que la durée de couverture couvre bien les 90 jours complets du séjour
- Relire les exclusions du contrat (sports à risque, maladies préexistantes, zones géographiques exclues)
- Vérifier si l’attestation respecte les critères du visa (Schengen : 30 000 € minimum, validité pour tout l’espace)
- Conserver une copie du contrat complet avec les conditions générales
- Photographier tous les documents d’assurance et les stocker dans un espace cloud accessible depuis l’étranger
Les documents à emporter physiquement comprennent l’attestation d’assurance originale, une copie du contrat avec les numéros d’urgence en première page, et une fiche récapitulative avec les plafonds et garanties principales. En cas de sinistre à l’étranger, le numéro d’assistance doit être contacté avant toute hospitalisation si possible, car certains contrats exigent un accord préalable pour la prise en charge des frais élevés.
Les exclusions méritent une attention particulière : la plupart des contrats excluent les conséquences de maladies préexistantes non déclarées, les accidents survenus en état d’ivresse, les sports à risque sans extension de garantie, et les séjours dans des zones déconseillées par le ministère des Affaires étrangères. Vérifiez que votre séjour ne tombe pas dans une de ces exclusions avant le départ.
Pour les voyageurs ayant besoin d’une couverture santé internationale pour les expatriés, les dispositifs d’assurance voyage pour 90 jours ne suffisent généralement pas au-delà de cette durée : au-delà de trois mois consécutifs à l’étranger, une assurance santé internationale spécifique remplace l’assurance voyage classique.
Ma carte bancaire couvre-t-elle vraiment un séjour de 90 jours à l’étranger ?
La plupart des cartes bancaires couvrent jusqu’à 90 jours consécutifs, mais avec des conditions d’activation strictes (paiement du voyage avec la carte), des plafonds de frais médicaux souvent insuffisants pour les destinations coûteuses (USA, Canada), et des exclusions importantes. Vérifiez la notice d’assurance de votre carte pour connaître les plafonds exacts, la durée maximale et les conditions d’activation avant de considérer cette couverture comme suffisante.
Quel plafond de frais médicaux choisir pour un séjour de 3 mois aux États-Unis ?
Pour un séjour de 90 jours aux États-Unis ou au Canada, un plafond de frais médicaux d’au moins 500 000 € est recommandé, voire 1 000 000 € pour une couverture confortable. Les coûts médicaux y sont très élevés, avec des hospitalisations facturées plusieurs milliers de dollars par jour, et l’État français ne prend pas en charge les frais de santé à l’étranger.
Une attestation d’assurance est-elle obligatoire pour mon visa ?
Certains visas exigent une attestation d’assurance voyage respectant des critères précis. Pour un visa Schengen de court séjour (jusqu’à 3 mois), une couverture minimale de 30 000 € pour les frais médicaux et le rapatriement sanitaire doit être justifiée. Cuba et l’Algérie imposent également une assurance obligatoire pour l’entrée sur le territoire. Vérifiez les exigences spécifiques de votre destination auprès des autorités consulaires avant le départ.
Comment éviter de payer deux fois les mêmes garanties ?
Commencez par vérifier objectivement votre couverture existante (carte bancaire, assurance habitation) en consultant les notices d’assurance. Identifiez les plafonds, la durée de couverture et les exclusions. Comparez ensuite ces garanties aux besoins réels de votre séjour de 90 jours selon la destination. Ne souscrivez que les garanties manquantes ou les plafonds insuffisants, en évitant les doublons sur la responsabilité civile ou les garanties bagages déjà couvertes.
Les garanties annulation et bagages sont-elles utiles pour 3 mois ?
Ces garanties sont optionnelles et à évaluer selon votre profil. L’annulation protège le coût des billets et réservations si vous devez renoncer au départ pour une raison couverte (maladie grave, décès, licenciement économique), ce qui peut représenter un montant significatif pour un séjour de 3 mois. Les bagages remboursent le vol ou la perte des effets personnels, mais avec des plafonds souvent modestes. Arbitrez ces garanties selon le coût total de votre voyage et votre tolérance au risque financier.
Un séjour de 3 mois à l’étranger nécessite une couverture différente d’un court séjour européen, avec des plafonds médicaux adaptés à la destination, une durée de garantie confirmée pour 90 jours, et parfois une attestation d’assurance obligatoire pour le visa. La bonne décision consiste à vérifier objectivement votre couverture existante (carte bancaire, assurance habitation) avant toute souscription, afin de ne payer que les garanties réellement manquantes. Les garanties indispensables se limitent aux frais médicaux, au rapatriement sanitaire et à la responsabilité civile, les garanties annulation et bagages restant optionnelles selon votre situation. Cette méthode progressive permet de partir l’esprit tranquille, avec la certitude d’avoir couvert les vrais risques sans avoir surpayé des garanties redondantes.